

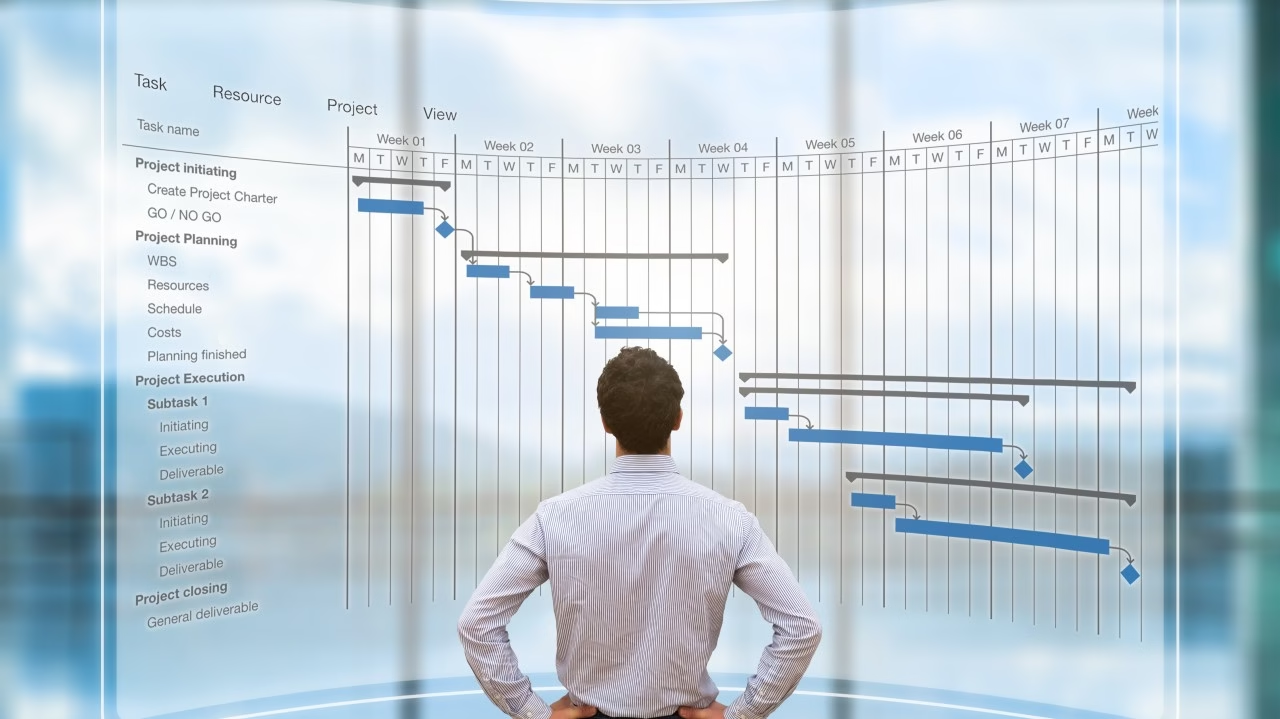
Work Breakdown Structure (WBS) sangat penting bagi pengendalian proyek, tetapi WBS bukanlah model pengendalian biaya proyek yang lengkap.
Hal ini berlaku di sektor konstruksi, infrastruktur, pembangunan dan perbaikan kapal, konstruksi kelautan dan lepas pantai, pertambangan dan penggalian, serta manufaktur berbasis proyek. Di semua sektor tersebut, pengendalian yang andal juga membutuhkan lingkup yang terkuantifikasi, Kode Biaya, sumber daya, komitmen, pelaksanaan aktual, dan catatan keuangan.
Oleh karena itu, tujuannya bukan mengganti WBS, melainkan menghubungkannya dengan dimensi lain. Dimensi tersebut menjelaskan rencana proyek, hasil yang tim serahkan, sumber daya yang terpakai, dan prakiraan biaya proyek saat ini.
Apa yang Dilakukan WBS—dan Apa yang Tidak?
Pertama, WBS menguraikan proyek menjadi hasil kerja (deliverable), paket pekerjaan, dan komponen yang mudah tim kelola. Selain itu, WBS menyediakan struktur bersama untuk perencanaan, penjadwalan, pembagian tanggung jawab, pengukuran progres, dan pelaporan manajemen.
Panduan rekayasa biaya AACE International memperlakukan WBS sebagai salah satu komponen dari struktur pengendalian proyek yang lebih luas. AACE juga menjelaskan bagaimana struktur pekerjaan dan struktur sumber daya saling bersilangan untuk membentuk pusat biaya dan Kode Biaya.
Riset yang ditelaah sejawat tentang integrasi Work Breakdown Structure dan Cost Breakdown Structure juga menunjukkan mengapa struktur biaya dan jadwal sebaiknya saling terhubung. Organisasi tidak perlu memaksakan keduanya ke dalam satu hierarki.
Namun, ini tidak berarti tim tidak dapat mengalokasikan biaya ke WBS. Tim tetap bisa mengalokasikannya.
Artinya, WBS saja tidak dengan sendirinya mendefinisikan:
- kuantitas fisik atau komersial yang proyek serahkan;
- kebutuhan sumber daya per unit output;
- klasifikasi internal untuk mengakumulasi biaya;
- komitmen pengadaan dan subkontrak;
- konsumsi sumber daya aktual dan produktivitas;
- dampak perubahan terhadap biaya, pendapatan, dan jadwal.
Singkatnya, WBS memberi tahu manajemen di mana suatu pekerjaan berada.
Sebaliknya, pengendalian biaya proyek yang lengkap juga harus menjelaskan berapa banyak output yang terlibat, berapa konsumsi yang seharusnya, berapa konsumsi yang sebenarnya, dan apa yang tersisa.
Dimensi Pengendalian Proyek Apa Saja yang Perlu Dihubungkan?
DANAOS Projects sebelumnya telah membahas bagaimana baseline kinerja proyek terintegrasi menyelaraskan lingkup, waktu, sumber daya, dan biaya dalam konstruksi.
Selain itu, prinsip pengendalian yang sama berlaku di berbagai industri berbasis proyek yang kompleks.
Dimensi utamanya adalah:
- Lingkup terkuantifikasi atau struktur komersial: Apa yang kita serahkan, dalam kuantitas terukur berapa, dan di bawah struktur kontrak atau produksi apa?
- WBS dan jadwal: Pekerjaan apa yang harus tim lakukan, di mana posisinya, dan kapan tim melaksanakannya?
- Kode Biaya atau Cost Breakdown Structure: Bagaimana tim harus mengklasifikasikan dan mengendalikan tenaga kerja, material, alat berat, subkontraktor, dan pengeluaran tidak langsung?
- Model sumber daya: Berapa sumber daya yang seharusnya terpakai oleh setiap unit atau paket pekerjaan?
- Komitmen dan aktual: Apa saja yang telah organisasi pesan, kontrakkan, terima, gunakan, selesaikan, dan bukukan secara finansial?
Struktur-struktur ini tidak seharusnya saling bersaing. Sebaliknya, masing-masing menjawab pertanyaan berbeda tentang realitas proyek yang sama.
Mengapa Kuantitas Fisik Itu Penting?
Sebagai contoh, misalkan sebuah paket pekerjaan melaporkan progres 60%.
Jika kuantitas baseline-nya 10.000 unit, progres tersebut seharusnya setara dengan sekitar 6.000 unit yang telah selesai.
Namun, misalkan proyek telah menghabiskan tenaga kerja, material, alat berat, atau upaya subkontrak sesuai anggaran untuk 7.500 unit.
Dalam situasi ini, jadwal mungkin masih menunjukkan progres 60%.
Buku besar juga mungkin mencatat pengeluaran dengan benar.
Namun tidak satu pun catatan tersebut, secara terpisah, dapat menjelaskan mengapa sumber daya senilai 7.500 unit hanya menghasilkan 6.000 unit.
Dengan kata lain, itu adalah persoalan produktivitas dan pengendalian biaya proyek.
Karena itu, output fisik, upaya sumber daya, waktu, dan biaya harus tetap terhubung untuk menjawabnya.
Inilah sebabnya estimasi berbasis BoQ penting dalam proyek konstruksi serta proyek Engineering, Procurement and Construction (EPC). Estimasi harus mempertahankan asumsi sumber daya di balik setiap item yang terukur. Estimasi tidak boleh berhenti menjadi spreadsheet tender statis setelah pemberian kontrak.
Sementara itu, industri proyek lainnya dapat menyebut struktur terkuantifikasi sebagai Job List, paket pekerjaan, bill of materials, perintah produksi, atau model lingkup lainnya.
Terminologinya berubah.
Namun, kebutuhan akan output yang terukur tidak berubah.
Apakah Prinsip Ini Berlaku di Luar Konstruksi?
Ya. Berbagai industri berbasis proyek memiliki satu inti pengendalian yang sama meskipun output, metode, dan lingkungan operasionalnya berbeda.
Dalam konstruksi dan infrastruktur, output dapat berupa meter kubik beton, ton besi tulangan, meter pipa, atau sistem yang telah selesai. Pendorong biaya meliputi tenaga kerja, material, peralatan, subkontraktor, dan biaya tidak langsung di lapangan.
Kemudian, dalam pembangunan dan perbaikan kapal, output dapat berupa blok kapal, sistem, item Job List, paket perbaikan, atau aktivitas outfitting. Pengendalian biaya proyek harus mengaitkan tenaga kerja galangan, material, bengkel, dok, mesin, dan subkontraktor dengan rencana penyerahan kapal.
Sementara itu, dalam konstruksi kelautan dan lepas pantai, pelaksanaan dapat melibatkan volume pengerukan, instalasi bawah laut, dan paket fabrikasi. Pelaksanaan juga dapat melibatkan kapal, kru, peralatan khusus, bahan bakar, dan front kerja yang sensitif terhadap cuaca.
Dalam pertambangan dan penggalian, manajemen mungkin perlu mengaitkan tonase pemindahan material, meter pengeboran, dan output produksi. Selain itu, manajemen mungkin perlu mengaitkan jam alat, tenaga kerja, bahan bakar, pemeliharaan, material, dan biaya kontraktor.
Akhirnya, dalam manufaktur berbasis proyek, model pengendalian dapat menghubungkan lingkup proyek dengan bill of materials, routing, dan perintah produksi. Model ini juga dapat mencakup waktu mesin, tenaga kerja bengkel, dan milestone pengiriman.
Singkatnya, satuan fisiknya berubah.
Namun, pertanyaan pengendalian yang mendasar tidak berubah:
Output apa yang proyek hasilkan, berapa konsumsi yang seharusnya, berapa konsumsi yang sebenarnya, dan berapa biaya pekerjaan yang tersisa?
Mengapa Akuntansi Saja Tidak Cukup?
Akuntansi sangat penting, tetapi pembukuan keuangan dan pengendalian proyek operasional menjawab pertanyaan yang berbeda.
Misalnya, pesanan pembelian menimbulkan biaya komitmen sebelum faktur tiba.
Selain itu, gudang mungkin sudah menerima material tetapi tim belum menggunakannya.
Produktivitas tenaga kerja juga dapat menurun sebelum tim keuangan menutup penggajian.
Alat berat atau kapal dapat mengakumulasi jam menganggur sementara suatu aktivitas tertinggal dari jadwal.
Subkontraktor mungkin telah menyelesaikan pekerjaan terukur sebelum sertifikasi dan pembukuan keuangan.
Karena itu, pengendalian proyek operasional harus menafsirkan catatan keuangan bersama dengan progres, konsumsi sumber daya, komitmen, dan prakiraan biaya penyelesaian.
Analisis DANAOS Projects tentang arsitektur modul pengendalian biaya terintegrasi menjelaskan hal ini lebih lanjut. Estimasi, pengadaan, material, tenaga kerja, alat berat, subkontraktor, pelaksanaan proyek, dan keuangan memberikan bukti yang berbeda untuk gambaran biaya yang sama.
Singkatnya, akuntansi menjelaskan apa yang telah organisasi akui secara finansial.
Pengendalian proyek operasional juga harus mengungkap apa yang sedang terjadi sekarang—dan apa yang kemungkinan akan terjadi berikutnya.
Bagaimana ProjectVIEW ERP Menangani Masalah Ini?
DANAOS merancang ProjectVIEW ERP berdasarkan keterkaitan:
BoQ atau lingkup terkuantifikasi ↔ WBS ↔ Kode Biaya
- Pertama, anggaran proyek yang terkuantifikasi menetapkan konsumsi sumber daya yang seharusnya untuk pekerjaan.
- Kemudian, WBS mengatur pelaksanaan dan waktu.
- Kode Biaya menyediakan struktur pengendalian biaya internal.
- Pengadaan menetapkan komitmen.
- Transaksi lapangan, galangan, kapal, tambang, atau produksi menyediakan data pelaksanaan aktual.
- Akhirnya, akuntansi mencatat hasil keuangan.
Modul Pengendalian Biaya ProjectVIEW ERP menghubungkan baseline proyek dengan informasi progres dan sumber daya aktual. Informasi ini mencakup tenaga kerja, material, alat berat atau peralatan, subkontraktor, dan transaksi proyek.
Sementara itu, modul ProjectVIEW ERP Estimasi Anggaran & Penawaran menetapkan anggaran berbasis sumber daya yang menjadi titik awal pengendalian proyek.
Tujuannya bukan membuat setiap industri menggunakan terminologi atau struktur operasional yang identik.
Sebaliknya, tujuannya adalah memastikan lingkup, waktu, sumber daya, komitmen, pelaksanaan aktual, biaya, dan pendapatan saling terkait dalam satu model proyek yang tertata.
Hal ini mencerminkan pelajaran ERP selama lebih dari 25 tahun dari industri berbasis proyek. Organisasi berbasis proyek terus-menerus mengubah sumber daya menjadi progres fisik—dan progres fisik menjadi nilai komersial.
Sistem operasional mereka harus mampu mengikuti kedua konversi tersebut.
Apa yang Harus Ditanyakan Pemimpin Proyek?
Alih-alih hanya bertanya, “Apakah kita punya WBS?”, pemimpin proyek sebaiknya bertanya:
- Dapatkah tim mengaitkan lingkup yang terukur dengan paket pekerjaan WBS dan aktivitas jadwal?
- Bisakah tim menelusuri anggaran sumber daya dan Kode Biaya ke lingkup yang relevan?
- Mampukah sistem membandingkan output aktual dengan konsumsi sumber daya aktual?
- Dapatkah tim mengidentifikasi biaya komitmen sebelum vendor menagihkannya?
- Bisakah variasi mempertahankan hubungan antara lingkup, kuantitas, sumber daya, jadwal, biaya, dan pendapatan?
- Dapatkah manajemen menelusuri dari KPI portofolio hingga ke transaksi operasional yang mendasarinya?
- Mampukah tim merekonsiliasi data operasional proyek dengan lingkungan keuangan korporat?
Jika beberapa jawabannya tidak, kelemahannya mungkin bukan pada WBS.
Sebaliknya, kelemahannya mungkin terletak pada arsitektur di sekitarnya.
WBS Itu Penting. Integrasilah yang Menciptakan Pengendalian.
Work Breakdown Structure menyediakan tulang punggung untuk mengorganisasi pekerjaan proyek.
Namun proyek yang kompleks sekaligus merupakan sistem fisik, temporal, berbasis sumber daya, komersial, dan finansial.
Karena itu, tidak ada satu hierarki pun yang dapat merepresentasikan setiap dimensi secara utuh.
Prinsip praktisnya sederhana:
Jangan ganti WBS. Hubungkan.
Pertama, hubungkan pekerjaan dengan lingkup yang terkuantifikasi.
Kemudian, hubungkan lingkup dengan anggaran sumber daya.
Hubungkan sumber daya dengan Kode Biaya.
Selanjutnya, hubungkan komitmen pengadaan dengan kebutuhan proyek.
Hubungkan pelaksanaan aktual dengan baseline.
Akhirnya, hubungkan realitas operasional dengan pelaporan keuangan.
Dengan cara itulah organisasi berbasis proyek beralih dari sekadar mengetahui lokasi pekerjaan. Akibatnya, organisasi memahami apa yang proyek hasilkan, apa yang terpakai, dan pada akhirnya berapa biaya pekerjaan tersebut.