

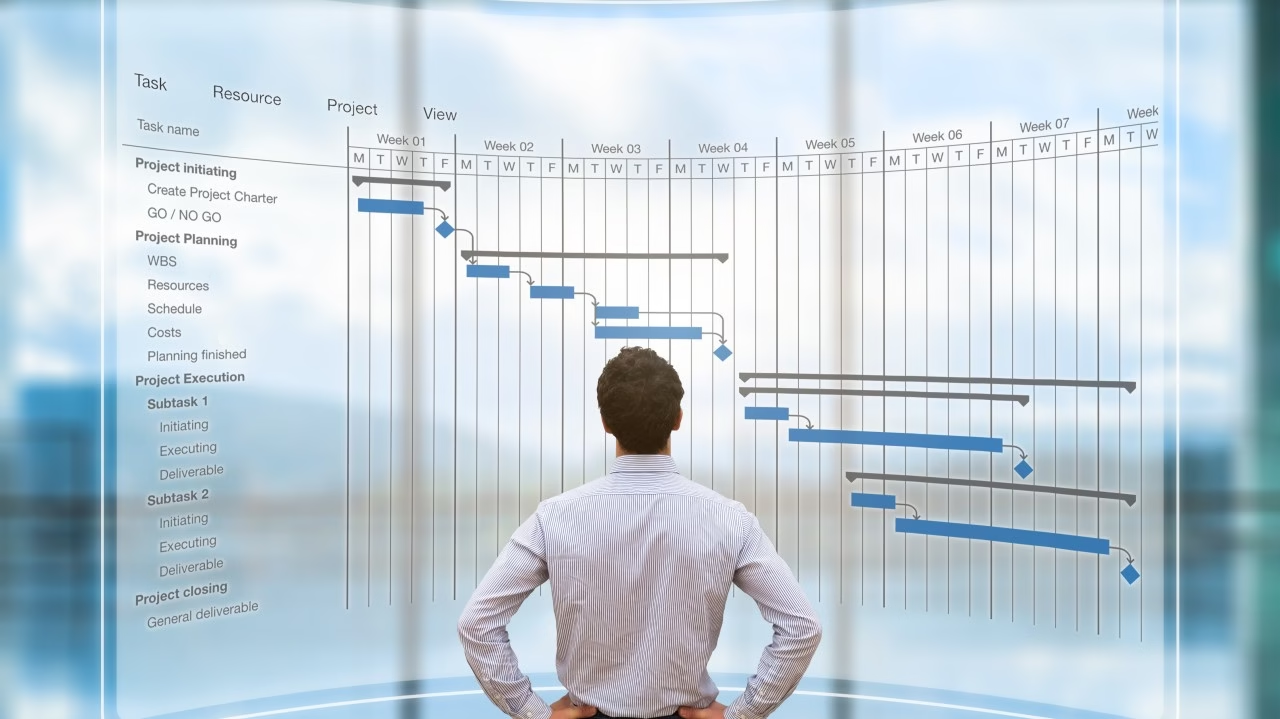
يُعدّ هيكل تجزئة العمل (WBS) عنصرًا أساسيًا في ضبط المشاريع، لكنه لا يمثّل وحده نموذجًا متكاملًا لضبط تكاليف المشروع.
لذلك، يتطلب الضبط الموثوق أيضًا عناصر إضافية في قطاعات البناء والبنية التحتية، وبناء السفن وإصلاحها، والإنشاءات البحرية والبحرية العميقة، والتعدين والمحاجر، والتصنيع القائم على المشاريع. وتشمل هذه العناصر نطاق عمل مُكمَّمًا، ورموز التكلفة، والموارد، والالتزامات، والتنفيذ الفعلي، والسجلات المالية.
بعبارة أخرى، ليس الهدف استبدال هيكل WBS، بل ربطه بالأبعاد التي تفسّر ما خطط له الفريق، وما سلّمه، وما استهلكه، وما التكلفة المتوقعة للمشروع الآن.
ما الذي يفعله هيكل WBS، وما الذي لا يفعله؟
يقسّم هيكل WBS المشروع إلى مخرجات وحزم عمل ومكوّنات قابلة للإدارة. كما يوفّر هيكلًا مشتركًا للتخطيط والجدولة وتحديد المسؤوليات وقياس التقدم وإعداد تقارير الإدارة.
إرشادات هندسة التكاليف الصادرة عن AACE International ، مثلاً، تتعامل مع هيكل WBS بوصفه أحد مكوّنات هيكل أوسع لضبط المشاريع. كما توضّح AACE كيف تتقاطع هياكل العمل وهياكل الموارد لتكوين مراكز التكلفة ورموز التكلفة.
الأبحاث المحكّمة حول دمج هياكل تجزئة العمل وهياكل تجزئة التكاليف تبيّن بالمثل أهمية هذا الربط. إذ ينبغي ربط هياكل التكلفة والجدول الزمني بدلًا من حشرها في تسلسل هرمي واحد.
ومع ذلك، لا يعني هذا أنه لا يمكن إسناد التكلفة إلى هيكل WBS؛ فذلك ممكن.
بل يعني أن هيكل WBS وحده لا يحدّد بطبيعته:
- الكمية المادية أو التجارية التي يجري تسليمها؛
- كذلك الموارد المطلوبة لكل وحدة إنتاج؛
- التصنيف الداخلي المستخدم لتجميع التكاليف؛
- التزامات المشتريات والتعاقد من الباطن؛
- الاستهلاك الفعلي للموارد والإنتاجية؛
- وأخيراً، آثار التغيير على التكلفة والإيرادات والجدول الزمني.
باختصار، يخبر هيكل WBS الإدارة بموقع العمل ضمن المشروع.
أما الضبط الكامل لتكاليف المشروع فيجب أن يوضّح أيضًا حجم الإنتاج المعني وما ينبغي أن يستهلكه. كما يجب أن يوضّح ما استهلكه فعليًا، وما المتبقي.
ما أبعاد ضبط المشاريع التي يجب ربطها؟
في الواقع، سبق أن تناولت DANAOS Projects كيف يحقّق خط الأساس المتكامل لأداء المشروع المواءمة بين النطاق والوقت والموارد والتكلفة في مشاريع البناء.
كذلك ينطبق مبدأ الضبط نفسه على مختلف الصناعات المعقّدة القائمة على المشاريع.
باختصار، الأبعاد الرئيسية هي:
- النطاق المُكمَّم أو الهيكل التجاري: ما الذي نسلّمه، وبأي كمية قابلة للقياس، وضمن أي هيكل تعاقدي أو إنتاجي؟
- هيكل WBS والجدول الزمني: ما العمل الذي يجب تنفيذه، وأين موقعه، ومتى ينبغي تنفيذه؟
- رموز التكلفة أو هيكل تجزئة التكاليف: كيف ينبغي تصنيف العمالة والمواد والمعدات ومقاولي الباطن والنفقات غير المباشرة وضبطها؟
- نموذج الموارد: ما الذي ينبغي أن تستهلكه كل وحدة أو حزمة عمل؟
- الالتزامات والقيم الفعلية: ما الذي طلبه الفريق وتعاقد عليه واستلمه واستخدمه وأنجزه ورحّله ماليًا؟
لذلك، لا ينبغي أن تتنافس هذه الهياكل فيما بينها، لأنها تجيب عن أسئلة مختلفة حول واقع المشروع نفسه.
لماذا تهمّ الكمية المادية؟
على سبيل المثال، لنفترض أن حزمة عمل تبلّغ عن تقدّم بنسبة 60%.
ثم إذا كانت كمية خط الأساس 10,000 وحدة، فإن التقدم المُبلَّغ عنه ينبغي أن يقابل نحو 6,000 وحدة منجزة.
لكن لنفترض أن المشروع استهلك بالفعل موارد تكفي لإنتاج 7,500 وحدة. وتشمل هذه الموارد العمالة أو المواد أو المعدات أو جهد مقاولي الباطن المرصود في الموازنة.
في هذه الحالة، قد يظل الجدول الزمني يظهر تقدمًا بنسبة 60%.
كما قد يعرض دفتر الأستاذ النفقات بشكل صحيح.
لكن أيًّا من السجلّين لا يفسّر وحده لماذا لم تنتج موارد تعادل 7,500 وحدة سوى 6,000 وحدة.
بعبارة أخرى، هذه مسألة إنتاجية وضبط لتكاليف المشروع.
لذلك، تتطلب الإجابة عنها أن تبقى المخرجات المادية وجهد الموارد والوقت والتكلفة مترابطة.
ولهذا تكتسب التقديرات المرتكزة على جداول الكميات (BoQ) أهمية في مشاريع البناء ومشاريع الهندسة والمشتريات والبناء (EPC). إذ ينبغي أن يحتفظ التقدير بافتراضات الموارد الكامنة وراء كل بند قابل للقياس. وبهذا لا يتحوّل إلى جدول بيانات مناقصة ثابت بعد ترسية العقد.
في المقابل، قد تطلق صناعات المشاريع الأخرى على الهيكل المُكمَّم اسمًا مختلفًا. فقد تسمّيه قائمة أعمال (Job List) أو حزمة عمل أو قائمة مواد أو أمر إنتاج أو نموذج نطاق آخر.
باختصار، تتغيّر المصطلحات.
لكن الحاجة إلى مخرجات قابلة للقياس لا تتغيّر.
هل ينطبق هذا المبدأ خارج قطاع البناء؟
نعم. تشترك الصناعات المختلفة القائمة على المشاريع في جوهر ضبط واحد رغم اختلاف مخرجاتها وأساليبها وبيئاتها التشغيلية.
في البناء والبنية التحتية، على سبيل المثال، قد تكون المخرجات أمتارًا مكعبة من الخرسانة أو أطنانًا من حديد التسليح. كما قد تكون أمتارًا من الأنابيب أو أنظمة مكتملة. وتشمل محرّكات التكلفة العمالة والمواد والمعدات ومقاولي الباطن والنفقات غير المباشرة في الموقع.
في بناء السفن وإصلاحها، في المقابل، قد تكون المخرجات كتلة من هيكل السفينة أو نظامًا أو بندًا في قائمة الأعمال. وقد تكون أيضًا حزمة إصلاح أو نشاط تجهيز. لذلك يجب أن يربط ضبط تكاليف المشروع عمالة الحوض والمواد والورش والأحواض الجافة والمعدات ومقاولي الباطن بخطة تسليم السفينة.
في الإنشاءات البحرية والبحرية العميقة، كذلك قد يشمل التنفيذ كميات التجريف والتركيب تحت سطح البحر وحزم التصنيع. ويشمل أيضًا السفن والأطقم والمعدات المتخصصة والوقود وجبهات العمل المتأثرة بالأحوال الجوية.
في التعدين والمحاجر، بالإضافة إلى ذلك، قد تحتاج الإدارة إلى ربط الأطنان المنقولة والأمتار المحفورة وناتج الإنتاج. كما قد تربط ساعات تشغيل المعدات والعمالة والوقود والصيانة والمواد وتكاليف المقاولين.
في التصنيع القائم على المشاريع، أخيراً، قد يربط نموذج الضبط نطاق المشروع بقائمة المواد ومسارات التصنيع وأوامر الإنتاج. كذلك قد يربطه بوقت الآلات وعمالة الورش ومعالم التسليم.
بعبارة أخرى، تتغيّر الوحدة المادية.
لكن سؤال الضبط الجوهري لا يتغيّر:
ما الذي أنتجه المشروع، وما الذي كان ينبغي أن يستهلكه هذا الإنتاج، وما الذي استهلكه فعليًا، وكم ستكلّف الأعمال المتبقية؟
لماذا لا تكفي المحاسبة وحدها؟
بلا شك، المحاسبة لا غنى عنها، لكن الترحيل المالي والضبط التشغيلي للمشروع يجيبان عن أسئلة مختلفة.
على سبيل المثال، ينشئ أمر الشراء تكلفة ملتزمًا بها قبل وصول الفاتورة.
كذلك قد يستلم الموقع المواد دون أن يستهلكها بعد.
وقد تتراجع إنتاجية العمالة قبل إقفال كشوف الرواتب.
في الوقت نفسه، قد تتراكم ساعات توقف المعدات أو السفن بينما يتأخر أحد الأنشطة عن الجدول الزمني.
وأخيراً، قد ينجز مقاول الباطن أعمالًا قابلة للقياس قبل اعتمادها وترحيلها ماليًا.
لذلك يجب أن يفسّر الضبط التشغيلي للمشروع السجلات المالية جنبًا إلى جنب مع التقدم واستهلاك الموارد والالتزامات والتكلفة المتوقعة حتى الإنجاز.
على سبيل المثال، يوضّح تحليل DANAOS Projects حول البنية المتكاملة لوحدات ضبط التكاليف كيف تسهم مصادر عدة بأدلة مختلفة في صورة التكلفة نفسها. وتشمل هذه المصادر التقديرات والمشتريات والمواد والعمالة والمعدات ومقاولي الباطن وتنفيذ المشروع والمالية.
بعبارة أخرى، تفسّر المحاسبة ما اعترفت به الإدارة المالية.
أما الضبط التشغيلي للمشروع فيجب أن يكشف أيضًا ما يحدث الآن، وما يرجّح الفريق أن يحدث لاحقًا.
كيف يتعامل ProjectVIEW ERP مع هذه المشكلة؟
لذلك صممت DANAOS Projects نظام ProjectVIEW ERP حول الربط التالي:
BoQ أو النطاق المُكمَّم ↔ WBS ↔ رموز التكلفة
- تحدّد موازنة المشروع المُكمَّمة ما ينبغي أن يستهلكه العمل.
- ثم ينظّم هيكل WBS التنفيذ والوقت.
- توفّر رموز التكلفة الهيكل الداخلي لضبط التكاليف.
- كذلك ترسي المشتريات الالتزامات.
- توفّر معاملات الموقع أو الحوض أو السفينة أو المنجم أو الإنتاج بيانات التنفيذ الفعلي.
- وأخيراً، تسجّل المحاسبة النتيجة المالية.
تربط وحدة ضبط التكاليف في ProjectVIEW ERP خط الأساس للمشروع بمعلومات التقدم والموارد الفعلية. وتشمل هذه المعلومات العمالة والمواد والمعدات والآليات ومقاولو الباطن ومعاملات المشروع.
بالإضافة إلى ذلك، تعدّ وحدة ProjectVIEW ERP لتقدير الموازنة والمناقصات الموازنة القائمة على الموارد التي ينطلق منها ضبط المشروع.
ومع ذلك، ليس الغرض إلزام كل صناعة باستخدام مصطلحات أو هياكل تشغيلية متطابقة.
بل ضمان إمكانية الربط بين النطاق والوقت والموارد والالتزامات والتنفيذ الفعلي والتكلفة والإيرادات ضمن نموذج مشروع واحد خاضع للحوكمة.
ويعكس ذلك دروسًا مستفادة من أكثر من 25 عامًا في أنظمة ERP للصناعات القائمة على المشاريع. فالمؤسسات القائمة على المشاريع تحوّل الموارد باستمرار إلى تقدم مادي، والتقدم المادي إلى قيمة تجارية.
لذلك، يجب أن تكون أنظمتها التشغيلية قادرة على تتبّع هذين التحويلين معًا.
ما الأسئلة التي ينبغي أن يطرحها قادة المشاريع؟
بدلًا من الاكتفاء بالسؤال: «هل لدينا هيكل WBS؟»، ينبغي لقادة المشاريع أن يسألوا:
- هل يمكن ربط النطاق القابل للقياس بحزم عمل WBS وأنشطة الجدول الزمني؟
- ثم هل يمكن تتبّع الموارد المرصودة في الموازنة ورموز التكلفة حتى النطاق المعني؟
- هل يمكن مقارنة المخرجات الفعلية بالاستهلاك الفعلي للموارد؟
- كذلك، هل يمكن تحديد التكلفة الملتزم بها قبل أن تصبح تكلفة مفوترة؟
- هل يمكن للتعديلات أن تحافظ على العلاقة بين النطاق والكمية والموارد والجدول الزمني والتكلفة والإيرادات؟
- بالإضافة إلى ذلك، هل تستطيع الإدارة التعمّق من مؤشر أداء على مستوى المحفظة إلى المعاملة التشغيلية الأساسية؟
- وأخيراً، هل يمكن مطابقة البيانات التشغيلية للمشروع مع البيئة المالية للمؤسسة؟
لذلك، عندما تكون عدة إجابات بالنفي، فقد لا يكمن الضعف في هيكل WBS.
بل قد يكمن في البنية المحيطة به.
هيكل WBS ضروري، والتكامل هو ما يصنع الضبط
يوفّر هيكل تجزئة العمل العمود الفقري لتنظيم أعمال المشروع.
لكن المشاريع المعقّدة هي في الوقت نفسه أنظمة مادية وزمنية وقائمة على الموارد وتجارية ومالية.
لذلك، لا يمكن لأي تسلسل هرمي واحد أن يمثّل كل الأبعاد تمثيلًا كاملًا.
باختصار، المبدأ العملي واضح:
لا تستبدل هيكل WBS، بل اربطه.
أولاً، اربط العمل بالنطاق المُكمَّم.
ثم اربط النطاق بالموارد المرصودة في الموازنة.
اربط الموارد برموز التكلفة.
بعد ذلك، اربط التزامات المشتريات باحتياجات المشروع.
اربط التنفيذ الفعلي بخط الأساس.
وأخيراً، اربط الواقع التشغيلي بالتقارير المالية.
وبهذا تنتقل المؤسسات القائمة على المشاريع من معرفة موقع العمل إلى فهم أعمق. فهي تعرف ما ينتجه العمل وما يستهلكه وكم يكلّف في نهاية المطاف.